
 Entro il 2050 saranno necessari investimenti per 151.100 miliardi di dollari per modernizzare le infrastrutture digitali, le energie pulite ei sistemi di trasporto che supportano il progresso economico a livello globale, con una spesa annua destinata quindi a crescere da 4.400 miliardi nel 2024 a 6.900 miliardi. In termini reali, la spesa globale nei prossimi 25 anni sarà pari al doppio di quella registrata negli ultimi 20. È questo lo scenario che emerge dal Prospettive 2050 sulle infrastrutture globali pubblicato ieri da PwCbasato su dati Economia di Oxford e costruito su 45 Paesi e territori che rappresentano l’88% della produzione economica globale (si vedano qui il comunicato stampa, qui le slide sull’Italia e qui l’intero rapporto).
Entro il 2050, sottolinea PwC, il mondo dipenderà sempre più dall’elettrificazione, dai dati, dall’automazione e dai flussi circolari di risorse. Le infrastrutture non saranno più definite esclusivamente da beni fisici isolati come strade, reti elettriche o impianti, ma comprenderanno i sistemi digitali, ambientali, industriali e sociali. Le nuove risorse energetiche e digitali cresceranno rapidamenteaccelerando l’applicazione di hub di calcolo basato sull’intelligenza artificiale e data center ad alta densitàreti di cattura del carbonio e microreti che offrono agli utenti il controllo in tempo reale su affidabilità e costi.
L’Italia cresce ma perde quota
Il il mercato infrastrutturale italiano ha raggiunto i 50 miliardi di dollari nel 2024pari al 7,9% della spesa europea e tutto’1,1% di quella globalecollocandosi al quarto posto in Europa e al sedicesimo nel mondo. Entro il 2050 la spesa crescerà del 20%, raggiungendo 61 miliardi di anni. Ma la crescita è inferiore ai media europei e globali, e le le quote di mercato scenderanno rispettivamente al 6,7% e allo 0,9%con il ranking italiano che retrocederà al sesto posto in Europa e al diciannovesimo nel mondo.
Il freno strutturale è noto: il debito pubblico lordo al 149% del PIL e il consolidamento fiscale previsto limiteranno la capacità di spesa pubblica. Il PIL italiano crescerà del 9% tra 2024 e 2050 (con un CAGR dfello 0,3%), contro una crescita del 40% del PIL europeo (CAGR dell’1,3%) e del 70% a livello globale (CAGR dell’1,9%). Questa combinazione di vincoli fiscali e fabbisogno infrastrutturale enorme ne apre però uno spazio importante per i capitali privati.
Vieni a osservare Paolo Guglielminettipartner PwC Italia e Global Railways & Roads Leader: “L’opportunità è concreta, ma non scontata. Senza un’accelerazione nei tempi di realizzazione, una pianificazione integrata e modelli commerciali innovativi, anche il più ambizioso programma di investimenti rischiando di non esprimere appieno il proprio potenziale. Chi saprà integrare con rapidità pianificazione, finanza ed esecuzione definirà la prossima era delle infrastrutture, e ne raccoglierà i rendimenti”.
I settori: difesa, energia e trasporti al 69% della spesa
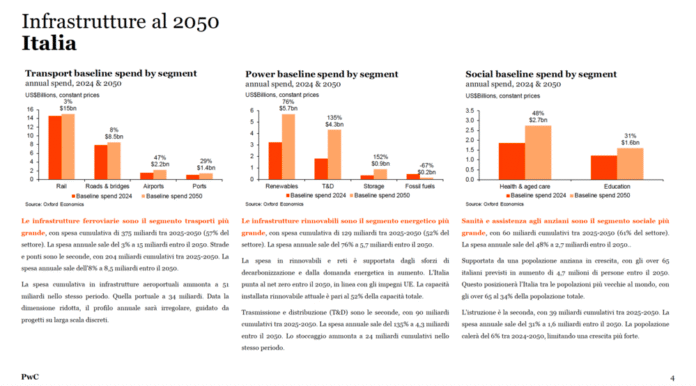
Trasporti, energia e difesa assorbiranno il 69% della spesa infrastrutturale italiana fino al 2050, per un totale cumulativo di 1.025 miliardi di dollari. Il settore più rilevante per volumi è il trasporto, con 663 miliardi cumulativi tra 2025 e 2050 (45% del totale), di cui 375 miliardi destinati alle ferrovie (57% del settore) e 204 miliardi a strade e ponti. Seguono energia (250 miliardi) e difesa (112 miliardi).
Ma il dato più sorprendente riguarda le dinamiche di crescita annuale. La difesa è il settore con la variazione più rapida: +366% tra il 2024 e il 2050da 1,1 a 5,2 miliardi annui, un riflesso degli obiettivi NATO di allocare l’1,5% del PIL a infrastrutture critiche entro il 2035. L’energia è seconda con +88%da 5,9 a 11 miliardi, formata dalle rinnovabili (129 miliardi cumulativi, +76% annuo a 5,7 miliardi) e dalle reti di trasmissione e distribuzione (90 miliardi cumulativi, +135% annuo a 4,3 miliardi). Calano invece digitale (-12%), acqua (-28%) e risorse (-39%).
 Il dato che interessa di più ai fondi: i data center

A livello globale, il capitolo più rilevante per gli investitori di capitale privato è quello sui centro dati. Secondo il Global Datacenter Outlook di JLLpubblicato a inizio gennaio, il settore globale dei data center crescerà a un tasso annuo composto (CAGR) del 14% nei prossimi cinque anni, il che potrebbe portare alla messa in funzione di 100 GW di nuova capacitàincludendo infrastrutture iperscale, di colocation e on-premise. Ciò equivale a una creazione di valore patrimoniale immobiliare pari a 1.200 miliardi di dollari e alla necessità di circa 870 miliardi di dollari di nuovi finanziamenti tramite debito. Queste cifre non includono i 1.000-2.000 miliardi di dollari che gli inquilini spenderanno per allestire i propri spazi con GPU e infrastrutture di reteil che significa che la la spesa totale per i data center nei prossimi cinque anni potrebbe avvicinarsi ai 3.000 miliardi di dollari.
Ci troviamo nel mezzo di un superciclo di investimenti infrastrutturali, in cui l’Italia è già ben inserita: con 18 progetti di data center annunciati negli ultimi due anni e investimenti attesi fino a 22 miliardi di euro entro il 2029 secondo le tempistiche della IDA (Associazione Italiana Data Center, sì Veda qui la versione 2025 dell’annuale ricerca di mercato dell’associazione e qui articolo di BeBeez Magazine dello scorso 25 aprile), contro i 15 miliardi stimati solo un anno fa dal Politecnico di Milano (si Veda qui articolo di BeBeez) per una potenza complessiva di 2 GW.
Normale quindi che la conversione in legge, avvenuta lo scorso 10 aprile, del Decreto N° 21 del 20 febbraio 2026cosiddetto Decreto Bolletteil cui articolo 8 conteneva alcuni importanti sviluppi normativi in materia di datacenter, sia stato accolto con molto favore dal mercato.
L’articolo in questione introduce infatti un Procedimento Unico della durata di 10 mesi che consolida VIA, AIA e nulla osta paesaggistici in una sola Autorizzazione Unicasemplificando l’iter burocratico per chi sviluppa data center. L’impatto di questa norma si amplifica però in combinazione con il Legge quadro sui centri dati (DDL S.1821/C.2083)approvato dalla Camera il 24 febbraio 2026 eora all’esame del Senatoche riclassifica i data center come Infrastrutture Strategiche Nazionali. Il nuovo regime introduce anche una stretta sui tempi: una volta ottenuta la preventivazione per la connessione alla rete (STMG), gli sviluppatori hanno 90 giorni perentori per presentare un dossier VIA completo, pena la revoca automatica della richiesta. Il mercato si sposta così da un paradigma First-to-Request a uno First-to-Permit, con una barriera di ingresso che richiede capitali, competenze tecniche ambientali e un modello di business solido già nella fase inizialeescludendo di fatto gli operatori speculativi privati delle risorse per finanziare ingegneria complessa prima di aver assicurato un inquilino.

